SBI損保の火災保険は、住まいに合わせて補償を選びたい人が比較しやすい商品です。火災・落雷・破裂・爆発を基本に、風災や水災などを追加できます。
一方で、補償を外せば、その事故には備えられません。特に「破損等」の自己負担額と、ハウスサポートで無料になる作業の範囲は、契約前に確認しておきたいポイントです。
この記事では、メリット・デメリットを先に整理し、見積もりで見落としやすい条件を具体例で説明します。
SBI損保の火災保険のメリット・デメリット早見表
| メリット | デメリット・注意点 |
|---|---|
| 必要な補償を選んで、契約内容を調整できる | 選択する手間があり、補償の組み合わせにも制約がある |
| 築年数が浅い建物ほど保険料が低くなる仕組み | 新築でも、他社より必ず安くなるとは限らない |
| 住まいのトラブルに応急対応するサービスがある | 部品代や特殊作業などは有料。自分で手配した業者は対象外 |
| 自己負担額を確認して補償を設計できる | 自己負担額0円を選んでも、「破損等」は5万円になる場合がある |
ハウスサポートは共同住宅一棟全体の契約を除きます。自己負担額の例は、2024年10月1日以降を保険始期日とする契約の案内に基づきます。詳しい条件は各項目で確認してください。
気になる項目から読む:基本情報 / メリット / デメリット / 保険料の比較方法 / よくある疑問
SBI損保を候補に入れる場合も、ほかの会社と同じ補償条件で見積もりを比べると、保険料の差を判断しやすくなります。
火災保険は、建物の所在地・構造・築年数や、選ぶ補償・免責金額によって保険料や引受条件が変わります。複数社の条件をまとめて確認したい方は、住宅本舗の無料一括見積もりを利用できます。
見積もり後に補償内容、保険金額、免責事項、保険料などを比較し、ご自身の条件に合うかをご確認ください。
※見積もり結果や取扱商品は、入力内容および各保険会社の引受条件によって異なります。
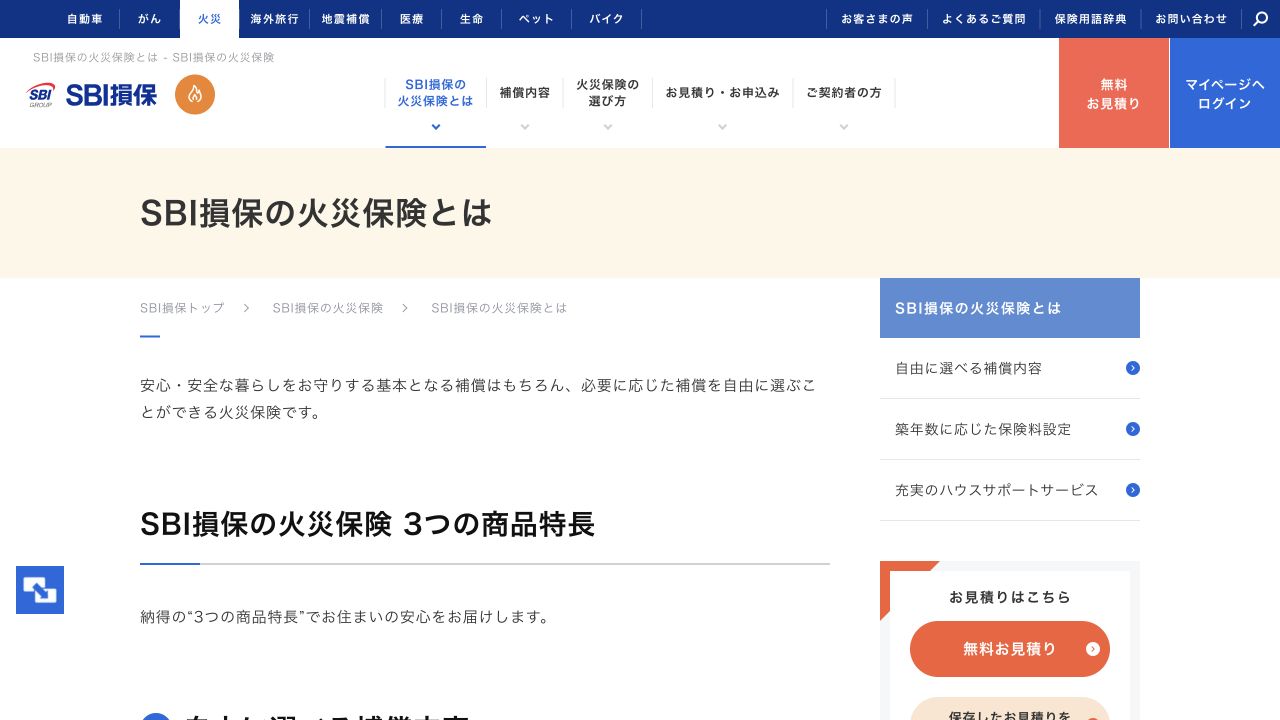
SBI損保の火災保険の基本情報
| 項目 | 内容 |
|---|---|
| 引受保険会社・商品 | SBI損害保険株式会社/SBI損保の火災保険(住まいの保険) |
| 保険の対象 | 建物のみ、または建物と家財。家財のみの契約はできない |
| 必須の補償 | 火災・落雷・破裂・爆発 |
| 選べる主な補償 | 風災・雹災・雪災、水災、盗難、水濡れ等、破損等など。組み合わせに条件あり |
| 地震への備え | 地震保険は原則付帯。希望により外すこともできる |
| 事故・サービスの連絡先 | SBI損保安心ホットライン:0800-919-0368(24時間365日受付) |
本記事は2026年10月11日に公式情報を確認しています。商品条件は、公式の資料ダウンロードページで案内されている「2024年10月1日以降始期用」を参照しました。すでに契約中の方は、ご自身の保険始期日に対応する資料を確認してください。
参考:SBI損保「重要事項説明書・パンフレット等の資料ダウンロード」
SBI損保の火災保険のメリット
必要な補償を、建物と家財で調整できる
SBI損保の特徴は、住まいのリスクに合わせて補償を組み立てられることです。建物と家財の両方を契約する場合、それぞれに付ける補償を選べます。
例えば、建物の浸水被害と家具・家電の買い替え費用では、必要な備えが異なります。「自宅には何が起きそうか」「その損失を貯蓄で負担できるか」を分けて考えると、選ぶ理由がはっきりします。
ただし、すべての補償を独立して選べるわけではありません。特に「破損等」には、水濡れ等とのセット条件があります。具体的な制約はデメリットの項目で説明します。
築年数が浅い建物の保険料を抑える仕組みがある
SBI損保は、築年数が浅い建物ほど保険料が低くなる仕組みを採用しています。新築や築浅の持ち家を購入した際は、見積もりで確認したい特徴です。
これはSBI損保の商品内での保険料設定です。「新築ならSBI損保が最安」という意味ではありません。同じ家でも、所在地・構造・補償内容などで各社の保険料は変わるため、実際の見積もりで比べましょう。
水まわりやカギのトラブルを相談できる
ハウスサポートサービスでは、水まわり、窓ガラス、玄関カギ、電気・ガス設備のトラブルに対応する業者を手配してもらえます。受付は24時間365日です。
「夜にカギをなくした」「水が漏れ始めた」とき、連絡先が決まっているのは使いやすい点です。ただし、共同住宅一棟全体の契約は対象外で、到着まで時間がかかったり、地域・状況によって利用できなかったりする場合もあります。
修理費がすべて無料になるサービスではありません。無料対応の範囲も確認しておきましょう。
SBI損保の火災保険のデメリット・注意点
補償を選ぶ手間があり、組み合わせにも条件がある
自由に選べる分、自分で確認する項目も増えます。見積もりの金額を下げるために補償を外し続けると、事故が起きたときの自己負担が大きくなります。
主な組み合わせの制約は、「破損等」は「水濡れ等」を付けた場合に選べること、家財だけに「破損等」を付けることはできないことです。希望する補償だけを残せるとは限りません。
家の周辺の浸水想定、建物の階数、家具や家電の買い替え費用を確認してから、外す補償を決めましょう。迷う項目は、見積もり時に保険会社や取扱代理店へ確認すると判断しやすくなります。
参考:SBI損保「重要事項説明書(2024年10月以降始期用)」
自己負担額0円でも「破損等」は別に確認が必要
自己負担額は、補償の対象となる損害額から差し引かれる金額です。SBI損保では、建物・家財の自己負担額を0円・1万円・3万円・5万円・10万円から選びますが、0円・1万円・3万円を選んだ場合、「破損等」の自己負担額は5万円になります。
| 選んだ建物・家財の自己負担額 | 「破損等」の自己負担額 |
|---|---|
| 0円 | 5万円 |
| 1万円 | 5万円 |
| 3万円 | 5万円 |
例えば、自己負担額0円で契約していても、「破損等」に該当する事故で認定された損害額が10万円なら、自己負担額5万円を差し引く計算になります。認定された損害額が5万円以下なら、損害保険金は支払われません。
この例は、その事故と対象物が補償され、支払限度額にかからない場合の単純な計算です。実際の支払額は約款・損害額の認定などによります。家財の「破損等」には個別の支払限度額もあるため、自己負担額とセットで確認してください。
参考:SBI損保「商品パンフレット・自己負担額の説明(冊子10〜11ページ)」
ハウスサポートは応急対応。部品代などは有料
無料になるのは、原則として特殊作業を必要としない30分程度の応急対応です。部品代や特殊作業の費用などは自己負担となります。窓ガラスについても、ガラス代や交換作業まで無料になるわけではありません。
先に自分で業者を呼んだ場合は、サービスの対象外です。利用する際はSBI損保安心ホットラインへ連絡し、提携会社が手配する業者を利用する必要があります。
「応急処置でいったん止める作業」と「部品を交換して本格的に直す作業」を分け、作業前に有料部分の見積もりを確認しましょう。
家財だけの契約はできず、賃貸向け商品とは異なる
SBI損保の「住まいの保険」は、建物のみ、または建物と家財を対象にする商品です。家財のみの契約はできません。建物だけを契約した場合、室内の家具や家電は補償されません。
賃貸の入居者が検討する「みんなの部屋保険」など、SBIグループの少額短期保険とは、引受会社も商品も異なります。SBI損保の公式サイトでも、賃貸向け火災保険の問い合わせ先としてSBI日本少額短期保険を案内しています。
賃貸に住む方は、この記事の条件をそのまま当てはめず、引受会社・商品名と、家財・借家人賠償責任などの補償を確認してください。
参考:SBI損保「補償対象」
参考:SBI損保「火災保険トップ・賃貸向け商品の問い合わせ案内」
「どんな損害なら使えるか」を見積もりで確認する
同じ「水の被害」でも、洪水と室内の漏水では、確認する補償が異なります。補償名だけで判断せず、起きた原因と被害を受ける物を確認しましょう。
| 心配な事故 | 確認する補償・条件 |
|---|---|
| 川の氾濫や土砂崩れ | 「水災」を選んでいるか。支払対象となる浸水・損害の条件も確認 |
| 給排水設備の事故や上階からの漏水 | 「水濡れ等」を選んでいるか。原因となった設備の修理まで同じ補償で支払われるとは限らない |
| 室内で家具や家電を誤って壊した | 家財と「破損等」を対象にしているか。自己負担額・支払限度額・対象外の物も確認 |
| 地震による倒壊・火災・津波 | 地震保険を付けているか。通常の火災の補償では対象にならない |
水災は、保険の対象に保険価額の30%以上の損害が生じた場合、または建物が床上浸水もしくは地盤面から45cmを超える浸水を受け、その結果損害が生じた場合など、支払条件があります。少し浸水しただけで必ず支払われるわけではありません。
参考:SBI損保「商品パンフレット・水災の支払条件(冊子8〜9ページ)」
また、経年劣化や、通常の使用で生じる機能低下を伴わないすり傷などは、補償対象外となる損害の例です。「古くなった設備を保険で交換できる」とは考えず、事故による損害と通常のメンテナンス費用を分けておきましょう。
参考:SBI損保「お申込みの前に・保険金をお支払いできない主な場合」
SBI損保を比較候補にするときの判断ポイント
商品特徴を踏まえると、次のように整理できます。加入可否や個別の契約内容は、見積もり時に確認する必要があります。
| 比較しやすいケース | ほかの商品・相談方法も確認したいケース |
|---|---|
| 持ち家のリスクを確認し、補償を自分で調整したい | 補償選びを一から対面で相談しながら決めたい |
| 新築・築浅の家について、実際の保険料を比べたい | 古い家や特殊な用途の建物で、引受条件を先に確認したい |
| 小さな損害の自己負担も含め、保険料とのバランスを考えたい | 少額の家財破損でも補償を受けたい、または家財だけを契約したい |
「補償を自分で選べること」を便利と感じるか、判断の負担と感じるかで、使いやすさは変わります。選択に迷う場合は、候補の保険会社や取扱代理店に同じ質問をして、説明も含めて比較してみてください。
保険料は「同じ条件」で見積もりを比較する
SBI損保の保険料が高いか安いかは、住まいと契約条件によります。公式サイトの保険料例も特定の条件での例なので、今の自宅の保険料とは分けて考えましょう。
例えば、一方は水災・家財・地震保険を付けた見積もり、もう一方は建物だけの見積もりでは、金額の差だけから商品を評価できません。比較前に次の条件をそろえると判断しやすくなります。
- 所在地・建築年月・構造・延床面積などの建物情報
- 建物・家財それぞれの保険金額と対象範囲
- 水災・風災・水濡れ等・破損等の有無
- 事故ごとの自己負担額と、家財破損などの支払限度額
- 地震保険・費用保険金・特約の有無
- 保険期間と払込方法
建物の保険金額は、土地を含む購入価格ではなく、同等の建物を新たに建てるための金額を基準に考えます。木造でも耐火基準などによって構造級別が異なるため、分からない項目は書類や施工会社への確認が必要です。
他社の特徴も確認したい方は、三井住友海上の火災保険のメリット・デメリットや、セコム損保の火災保険のメリット・デメリットも参考にしてください。比較するときは、各記事の印象に加えて、同じ条件の見積もりを確認しましょう。
SBI損保の火災保険でよくある疑問
ノンスモーカー割引・オール電化住宅割引は使える?
公式FAQでは、どちらも保険始期日が2024年9月30日以前の契約が対象とされています。これから加入する契約のメリットとして紹介されている古い情報には注意してください。
2024年10月以降を始期日とする契約を検討する場合は、築年数による保険料設定や、ご自身の見積もり条件を確認しましょう。
「保険金が出ない」という口コミはどう読めばいい?
口コミを読むときは、火災保険についての投稿か、同じ商品・始期日の話かを確認しましょう。自動車保険や、SBIグループの別会社の賃貸向け商品が混ざっていることもあります。
事故の原因、選んだ補償、自己負担額が分からなければ、その投稿だけで自分の契約の支払可否は判断できません。気になる場面を「こういう事故は対象か」と具体的にして、約款や保険会社の回答で確認するのが確実です。
築年数が古い家でも見積もりを取れる?
まず、建築年月・構造・用途などを正確に伝えて、引受条件を確認してください。この記事では、築年数だけを理由に「必ず入れる」「一律に入れない」とは判断できません。
古い家では保険料のほかに、設備の劣化や、事故時の自己負担をどこまで家計で負担できるかも考えておくと、補償を選びやすくなります。築年数別の注意点は、築30年以上の家の火災保険でも説明しています。
地震保険を外しても、地震で起きた火災は補償される?
通常の火災の補償では、地震・噴火・津波を原因とする火災などは対象になりません。地震保険を付けているかを確認してください。
「地震火災費用保険金」を選択していれば、所定の損害状況で費用保険金が支払われる場合がありますが、地震保険とは別の補償です。倒壊などを含めた備えの代わりとして考えないようにしましょう。
参考:SBI損保「地震への補償・地震保険を付帯しない場合の注意」
まとめ|選べる補償と、事故時の自己負担をセットで比較
SBI損保の火災保険は、補償を調整できること、築年数に応じた保険料設定、ハウスサポートが主な特徴です。その一方で、補償の組み合わせと「破損等」の自己負担額、サービスの有料部分には確認が必要です。
見積もりでは、必要な補償を決めてから、保険料と自己負担額を比較しましょう。どこが安いかだけでなく、事故が起きたときに自分はいくら負担するのかまで見ると、選ぶ理由が明確になります。
火災保険は、建物の所在地・構造・築年数や、選ぶ補償・免責金額によって保険料や引受条件が変わります。複数社の条件をまとめて確認したい方は、住宅本舗の無料一括見積もりを利用できます。
見積もり後に補償内容、保険金額、免責事項、保険料などを比較し、ご自身の条件に合うかをご確認ください。
※見積もり結果や取扱商品は、入力内容および各保険会社の引受条件によって異なります。
一括見積もりの取扱会社や対象物件、見積もりを受けられる条件はサービス側の案内をご確認ください。SBI損保の見積もり・加入が必ず可能になることを示すものではありません。