
中古マンションを買うときの火災保険は、不動産会社や銀行から紹介された商品以外を、自分で選んで申し込むこともできます。「自分で手配する」とは、必ずしも一人でネット入力を済ませることではありません。自分で選んだ保険代理店に相談する方法もあります。
ただし、住宅ローンを使う場合は、金融機関が求める補償・保険金額・加入証明の提出期限を先に確認しましょう。紹介を断ることよりも、引き渡しに間に合う契約を整えることが大切です。
この記事では、自分で加入先を選ぶ方法と手配の流れ、書類、マンション特有の注意点を解説します。公式情報の確認日:2026年10月22日。
紹介された見積書と、同じ条件で比べたい方へ
中古マンションの物件情報と希望する補償をそろえ、住宅本舗の無料一括見積もりで複数社の条件を確認できます。紹介されたプランがある場合は、補償や自己負担額の違いも比較しましょう。

火災保険は、建物の所在地・構造・築年数や、選ぶ補償・免責金額によって保険料や引受条件が変わります。複数社の条件をまとめて確認したい方は、住宅本舗の無料一括見積もりを利用できます。
見積もり後に補償内容、保険金額、免責事項、保険料などを比較し、ご自身の条件に合うかをご確認ください。
※見積もり結果や取扱商品は、入力内容および各保険会社の引受条件によって異なります。
入力が面倒な方は、お電話で見積もりできます(電話料無料)
ご相談も承りますのでお気軽にお問い合わせください。
平日:10:00〜19:00
定休日:日曜日
※携帯電話・スマートフォンからもご利用いただけます。
※お客さまとの通話内容は、対応品質の向上およびお問い合わせ内容の正確な確認のため、録音させていただいております。あらかじめご了承ください。
中古マンションの火災保険は自分で入れる。まず住宅ローンの条件を確認
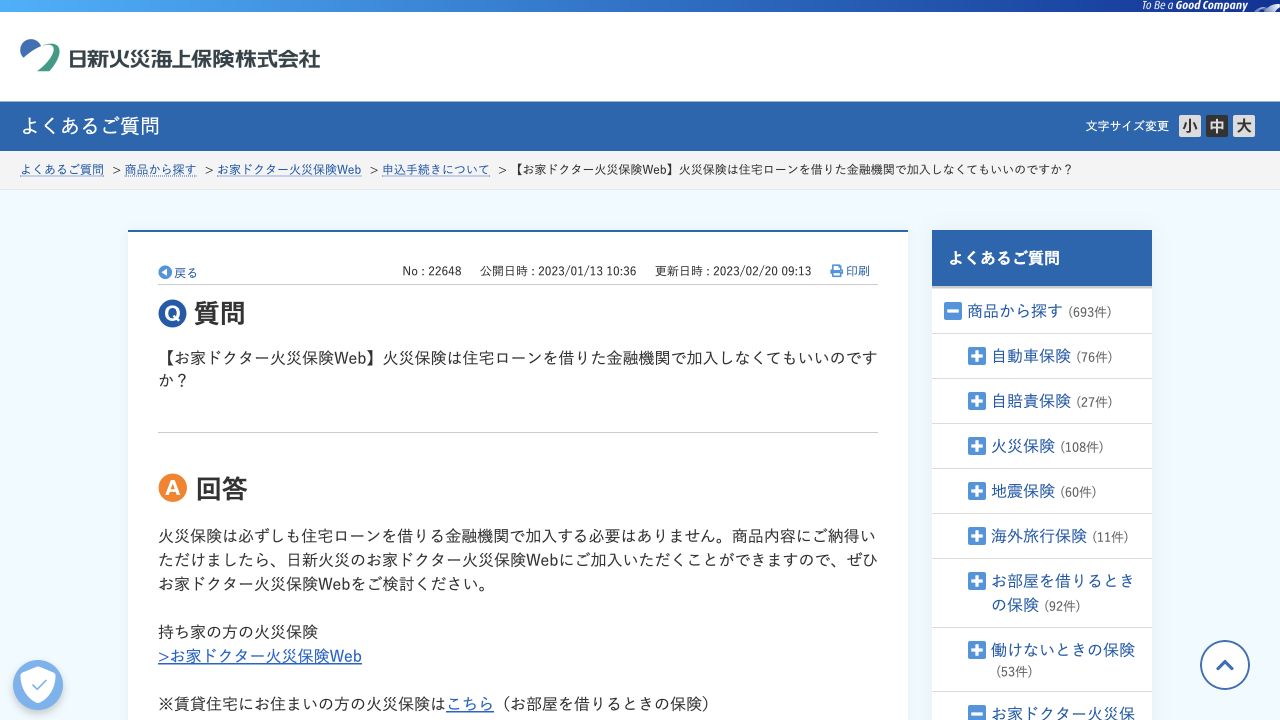
日新火災の公式FAQは、融資を受ける金融機関で火災保険に加入する必要があるとは限らないと案内しています。保険の内容を確認し、別の窓口から申し込む選択も可能です。
一方、加入先を選べることと、どんな契約でも住宅ローンの条件を満たせることは別です。例えばフラット35は、返済終了まで所定の要件を満たす火災保険を付けることを条件としています。
| 確認する相手 | 先に聞くこと |
|---|---|
| 金融機関 | 必要な補償・建物の保険金額・保険期間、質権設定の要否、加入を証明する書類と提出期限 |
| 不動産会社 | 引き渡し予定日、物件資料の受取り方。自分で手配する場合に共有すべき契約内容 |
| 保険会社・代理店 | 物件の引受可否、申込みに必要な日数・書類、補償開始日時、支払方法 |
出典:住宅金融支援機構「どのような火災保険に加入すればよいか」
紹介先を使わない場合は、早めに「火災保険は自分で比較して手配します。必要な補償条件と、加入証明の提出期限を教えてください」と伝えると、手続きの行き違いを減らせます。
自分で選ぶ加入先は3通り。ネット申込みだけではない
| 加入先の選び方 | 向いている状況 | 確認する点 |
|---|---|---|
| 保険会社へ直接申し込む | 補償や入力項目を自分で確認しながら進めたい | ネットで申し込める物件・築年数、相談窓口、必要書類 |
| 自分で選んだ代理店に相談する | 管理規約や補償の違いを説明してもらいたい | 取扱保険会社、比較できる商品、契約後の相談窓口 |
| 不動産会社・銀行の紹介先も比較する | すでに見積書があり、他の候補と比べたい | 紹介プランの割引・補償と、同条件にした場合の保険料 |
紹介先を外すだけで必ず安くなるわけではありません。ネット型でも相談できる商品があり、代理店でも取扱商品は異なります。手続きのしやすさと、必要な補償をそろえた見積もりで選びましょう。
販売方法の違いは、ネット型と代理店型の比較で詳しく整理しています。
中古マンションの火災保険を自分で手配する5つの手順
1.引き渡し日と金融機関への提出期限を確認する
売買契約後、引き渡し予定日とローンの手続き日程を確認します。建物の補償開始は引き渡し日を基準に相談し、入居日まで待たないようにしましょう。申込みが済んでも、書類不備や支払手続きが残っていないかの確認が必要です。
具体的な準備日程や引越し日との違いは、中古マンションの火災保険はいつ入るかをご覧ください。
2.建物情報と管理規約をそろえる
| 資料の例 | 確認する内容 |
|---|---|
| 重要事項説明書・登記事項証明書など | 所在地・部屋番号・構造・新築年月・専有面積 |
| 管理規約・管理組合の保険資料 | 専有部分と共用部分の境界、管理組合の補償範囲 |
| 住宅性能の証明書類など | 地震保険の割引に使える資料があるか |
| 金融機関の案内・紹介先の見積書 | 融資条件と、比較する補償・保険期間・保険金額 |
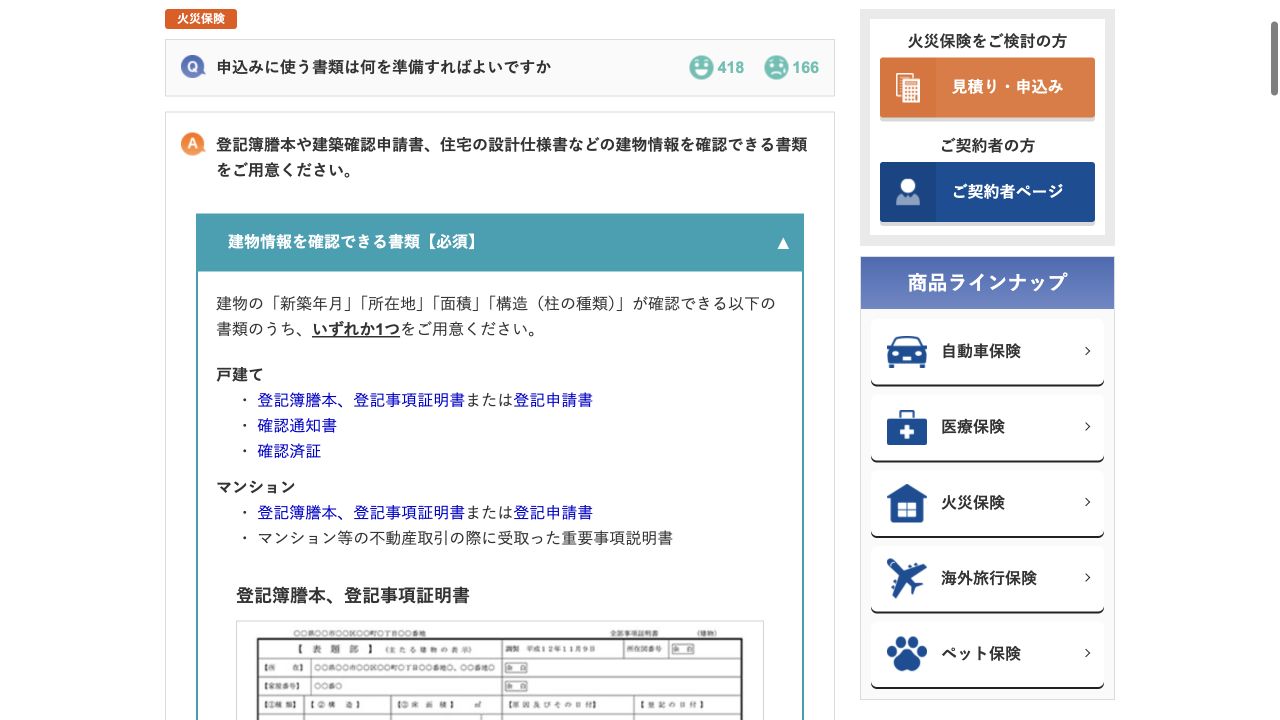
必要書類は保険会社ごとに異なります。ソニー損保では、マンションの建物情報を確認する資料として、登記関係書類や重要事項説明書を挙げています。分からない項目を推測で入力せず、資料を窓口に見せて確認してください。
3.建物・家財と必要な補償を決める
自室の内装などの建物と、家具・家電などの家財を分けて検討します。管理組合の契約があっても、自室の内装や家財まで補償されるとは限りません。どこまで管理組合が備え、どこから自分で備えるかを確認しましょう。
水ぬれ、破損、個人賠償などは商品の補償範囲・特約・免責金額を確認します。水災は階数だけで決めず立地や家財の置き場所も考慮し、地震による損害は地震保険の要否を別に検討してください。
保険金額は購入価格やローン残高をそのまま入れず、マンションの建物・家財の補償額の決め方を参考に、保険会社の評価と照らし合わせます。
出典:日本損害保険協会「マンションに住んでいる場合の火災保険の契約方法」
4.同じ条件の見積もりを取り、違いを比べる
まず建物・家財の金額、補償の有無、保険期間、払込方法、免責金額をそろえます。安く見えても、片方だけ家財や水ぬれ補償がない場合は、単純な値下がりとはいえません。
条件をそろえられない項目は、補償の差として見積書に残します。迷ったら「この保険料差は、どの補償や自己負担の違いによるものですか」と聞くと、判断しやすくなります。
5.申込み・支払いを済ませ、契約内容を照合する
契約する内容を決めたら、重要事項説明を確認し、必要書類の提出と保険料の支払いを進めます。契約の成立、補償開始日時、所在地・部屋番号、建物所有者、対象と金額を最後に確認しましょう。
金融機関から証明の提出を求められている場合は、指定された書類を期限までに届けます。見積書だけで足りるか、契約を確認できる書類が必要かも事前に確認してください。
自分で選ぶときに間違えやすい4つのポイント
| 間違えやすい点 | 確認すること |
|---|---|
| 広告にある面積をそのまま入力する | 壁芯面積と登記簿面積が異なる場合がある。保険会社の指定する面積を使う |
| リフォーム日を建築年月にする | 建築年月と改修年月を区別。築年数や用途などの引受条件も確認する |
| 管理組合の保険で全部足りると考える | 共用部分・専有部分・家財を分け、管理規約と自分の契約を照合する |
| 申込画面の送信だけで安心する | 書類確認・支払手続き・契約成立・補償開始日時まで確認する |
例えばソニー損保は、面積が2種類ある場合は登記簿面積を入力するよう案内しています。また、建築年による加入条件も設けています。入力方法や加入条件は全社共通ではありません。資料が不足する場合や築年数が古い場合は、申込可能かを先に問い合わせましょう。
中古マンションの火災保険を自分で入るときのよくある質問
不動産会社の紹介を断ると、住宅ローンが不利になりますか?
紹介先以外で加入できることはありますが、個別の融資条件への影響は、契約前に金融機関へ確認してください。「紹介先での加入が条件なのか」「補償内容などの要件を満たせばよいのか」を分けて尋ね、指定がある場合は根拠となる案内書面も確認しましょう。
自分で入る場合、どこまで一人で進める必要がありますか?
すべてを一人で判断する必要はありません。加入先を自分で選び、保険会社や代理店へ書類・管理規約を見せながら相談できます。希望する補償開始日と、分からない項目をまとめて伝えると話を進めやすくなります。
管理費に火災保険料が含まれていれば、自分では不要ですか?
管理費に保険料が含まれているだけでは判断できません。管理組合の保険の対象がどこまでか、自室の内装・家財・賠償の備えがあるかを確認します。建物全体の契約と、自分で加入する契約の役割を分けて考えましょう。
引き渡し直前でも自分で加入できますか?
商品や書類の準備状況によって異なり、当日からの補償を保証するものではありません。希望日に間に合うかを保険会社へ先に確認し、金融機関への提出期限も含めて調整してください。
自分で手配するなら、条件と書類をそろえてから比較する
中古マンションの火災保険は、自分で選んだ加入先で手続きを進められます。まず金融機関の条件・引き渡し予定・必要書類を確認し、管理組合の保険と自分の補償を分けて検討しましょう。
紹介された商品も候補に残し、同じ補償と自己負担で比べれば、納得して加入先を決めやすくなります。契約後は開始日時と書類の提出まで確認し、引き渡しを迎えてください。
紹介された見積書と、同じ条件で比べたい方へ
中古マンションの物件情報と希望する補償をそろえ、住宅本舗の無料一括見積もりで複数社の条件を確認できます。紹介されたプランがある場合は、補償や自己負担額の違いも比較しましょう。
火災保険は、建物の所在地・構造・築年数や、選ぶ補償・免責金額によって保険料や引受条件が変わります。複数社の条件をまとめて確認したい方は、住宅本舗の無料一括見積もりを利用できます。
見積もり後に補償内容、保険金額、免責事項、保険料などを比較し、ご自身の条件に合うかをご確認ください。
※見積もり結果や取扱商品は、入力内容および各保険会社の引受条件によって異なります。
入力が面倒な方は、お電話で見積もりできます(電話料無料)
ご相談も承りますのでお気軽にお問い合わせください。
平日:10:00〜19:00
定休日:日曜日
※携帯電話・スマートフォンからもご利用いただけます。
※お客さまとの通話内容は、対応品質の向上およびお問い合わせ内容の正確な確認のため、録音させていただいております。あらかじめご了承ください。